‘Sobreviver ou pagar ao banco’: o que levou os produtores rurais à inadimplência recorde no Brasil
13/11/2026
(Foto: Reprodução) O que levou os produtores rurais à inadimplência recorde no Brasil
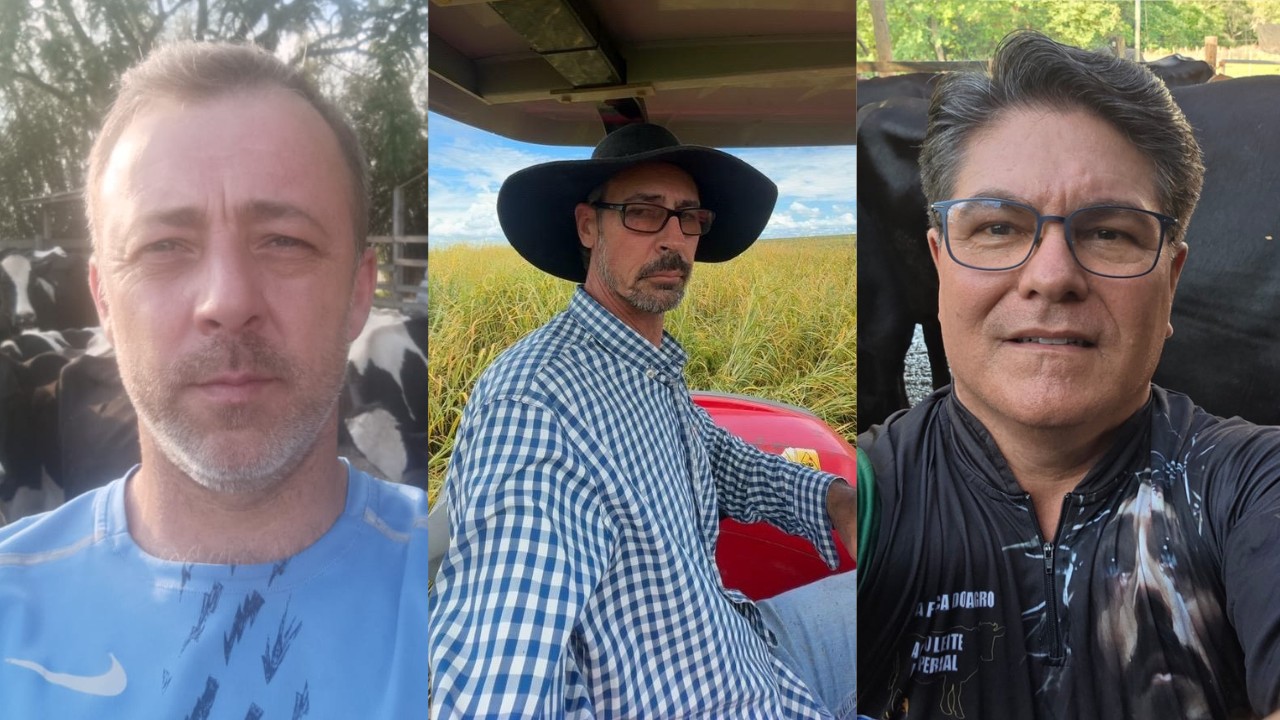
“Eu perdi o controle do endividamento e cortei os pagamentos. Tive que escolher entre a manutenção da minha família e a sobrevivência dos animais ou pagar ao banco”. O relato é do produtor de leite Rafael Herrmann, de Boa Vista do Cadeado, no Rio Grande do Sul.
Histórias como a dele se repetem em todo o Brasil. Em agosto deste ano, a taxa de inadimplência do crédito rural chegou a 17,62%, o maior patamar da série histórica, segundo dados do Banco Central. No último dado disponível, de setembro, houve leve redução, mas ainda aos altíssimos 15,82%.
🗒️ Tem alguma sugestão de reportagem? Envie para o g1
Confira a evolução da inadimplência do crédito rural
Arte/g1
O problema também aparece em outros indicadores. O país enfrenta um avanço expressivo no número de propriedades levadas a leilão por causa de dívidas, que cresceu 30% em 2025, e nos pedidos de recuperação judicial no agronegócio, que aumentaram 56,4%.
Nesta quarta-feira (11), o Banco do Brasil registrou uma queda de 66,5% no lucro líquido em relação ao mesmo período do ano passado, pressionado justamente pelo aumento das perdas com operações de crédito em parte da carteira do agronegócio.
A presidente do BB, Tarciana Medeiros, afirmou que parte dos médios e grandes produtores rurais inadimplentes optou por não quitar nem renegociar suas dívidas, mesmo após o governo e o banco oferecerem condições facilitadas.
O setor reagiu: a Associação Brasileira dos Produtores de Soja (Aprosoja) divulgou uma nota criticando declarações da direção do BB. Em um evento em São Paulo, a senadora Tereza Cristina afirmou que não é justo jogar a culpa no agro e disse que o setor já havia avisado que, sem uma política de seguro rural efetiva, os produtores não teriam como pagar suas dívidas.
“A dívida foge do controle. Fugiu para mim. Ela foi transformada em juros, foi virando juros sobre juros e automaticamente virando uma bola de neve”, afirma Herrmann.
O pecuarista diz que a rentabilidade da produção caiu bastante nos últimos seis anos. O clima tem dificultado o crescimento do pasto, obrigando o produtor a gastar com ração. Com a baixa remuneração pelo leite produzido, precisou recorrer a empréstimos para custear a atividade ano após ano.
Mas a questão não se restringe a um único segmento. Uma análise da L.E.K. Consultoria mostra que o endividamento rural atinge diferentes setores do agronegócio e aponta três fatores principais para o agravamento da crise:
A queda brusca dos preços das commodities após atingirem níveis recordes entre 2021 e 2022;
O aumento dos custos de produção e a maior dificuldade de acesso ao crédito devido à alta dos juros;
O impacto dos problemas climáticos e a baixa cobertura do seguro rural, que faz com que os produtores tenham de arcar com as perdas.
Sem saída, alguns agricultores ouvidos pelo g1 tiveram que encerrar a própria produção e passar a trabalhar como safristas, fazendo a colheita em propriedades de terceiros.
Outros, desesperados, tiraram suas vidas. De acordo com a Associação dos Produtores e Empresários Rurais (Aper), houve cerca de 40 casos de suicídio no Rio Grande do Sul neste ano relacionados ao endividamento.
Nesta reportagem, o g1 ouviu especialistas, consultores e produtores rurais para entender como o endividamento no campo chegou a patamares tão dramáticos. Veja abaixo os principais gargalos e as soluções propostas.
Rafael Herrmann, produtor de leite do município de Boa Vista do Cadeado, no Rio Grande do Sul.
Arquivo pessoal
Saiba também: Do campo ao Planalto: os problemas que o agro quer ver resolvidos pelo próximo presidente
O que levou ao endividamento?
Como mostra o relatório da L.E.K. Consultoria, uma combinação de fatores prejudicou a rentabilidade dos produtores rurais em diferentes segmentos do agronegócio.
Entre 2021 e 2022, os preços de grãos como soja e milho, dois dos principais produtos do agronegócio brasileiro, atingiram níveis recordes.
Veja a oscilação dos preços da soja e do milho
Arte g1
Naquele momento, os produtores aproveitavam os preços mais altos no mercado internacional e o aumento das exportações brasileiras, favorecidas pela guerra comercial entre China e EUA.
Houve também uma quebra de safra na Argentina, que caiu de 43,3 milhões de toneladas em 2021/22 para 22,3 milhões de toneladas em 2022/23, o pior nível da década. Isso também ampliou a demanda pelos produtos brasileiros.
Em 2022, as exportações do agro no Brasil tiveram uma alta de 32% na comparação com o ano anterior, segundo a Confederação da Agricultura e Pecuária do Brasil (CNA).
A soja foi o produto mais vendido, com uma receita de US$ 46,6 bilhões, 20,8% a mais que 2021. O milho ficou em segundo lugar, com a maior variação entre as commodities, chegando a US$ 12,1 bilhões, uma alta de 196,6%.
Os produtores, então, tinham condições de investir na expansão da área plantada ou na compra de equipamentos. Esses investimentos, que muitas vezes dependem de crédito, impulsionaram os financiamentos no setor, em um período em que os juros ainda estavam baixos no país.
A partir de 2023, o plano de fundo começou a se inverter: os custos de produção subiram, os preços das commodities caíram e os juros, que havia chegado a 2% ao ano em 2021, chegaram a 13,75% no fim de 2022. Ou seja, o crédito ficou mais caro e o fluxo de caixa dos produtores, mais apertado.
“O produtor não consegue pagar esse carrego de dívida, que vem lá de trás. E nem eventualmente ter dívida nova, que ele precisa todo ano para o capital de giro, por exemplo”, afirma Eric Emiliano, sócio na L.E.K. Consulting.
Até mesmo as matérias-primas pesaram mais. Os preços e o abastecimento de fertilizantes foram fortemente prejudicados pela guerra entre a Rússia e a Ucrânia, que teve início em 2022. A Rússia é responsável por mais de 20% do fertilizante consumido no Brasil.
Mais recentemente, a guerra no Oriente Médio também restringiu o transporte de cargas pelo Estreito de Ormuz, uma rota importante para o comércio desses produtos.
A ureia e o KCI (potássio), por exemplo, chegaram a custar, respectivamente, US$ 925 e US$ 1.202 por tonelada métrica em abril de 2022, segundo dados do Banco Mundial. Em outubro desse ano, os valores estavam em US$ 420 e US$ 357,5.
O produtor de soja e milho Paulo Sergio Vendrusculo, de Porto Nacional, no Tocantins, conta que enfrenta dificuldades para conseguir fertilizantes desde a pandemia de Covid-19.
“Um produto que era para receber em setembro, eu recebi em dezembro. Não consegui fazer a limpa da soja, e tive uma perda muito expressiva”, afirma. O atraso também comprometeu o plantio do milho.
“Eu tive dois anos seguidos, após isso, de excesso de chuva. Onde eu estava colhendo aqui 75, 80 sacas por hectare, eu colhi 50 e ainda vendi pela metade do preço, que já estava ruim. A gente estava vendendo por R$ 105, e eu vendi soja para ração a R$ 55”, explica.
A partir daí, as dívidas foram se acumulando. A cada renegociação, os juros aumentavam, até que ele deixou de conseguir novos empréstimos e precisou parar de produzir. Atualmente, o agricultor arrenda a propriedade para terceiros.
"A gente pegou juros de 14%, 19% e 20%. É uma conta que a gente fazia para sair do arrocha, porque não tinha outra opção”, diz.
Produtor de soja e milho Paulo Sergio Vendrusculo, de Porto Nacional, no Tocantins.
Arquivo pessoal
O produtor de soja Airton Antônio Martinelli, de Silvanópolis, no Tocantins, enfrenta situação semelhante: o preço de venda do grão não cobre os custos, e a produtividade está baixa. Sua dívida chega a cerca de R$ 7 milhões. Ele desistiu de plantar e hoje trabalha com um armazém.
“Eu falei: ‘Eu vou parar enquanto ainda tem um pouco de patrimônio, para não ir embora tudo’”, disse.
A dificuldade para obter retorno de investimentos também é relatada pelo produtor de leite Marco Sérgio Xavier, de Cromínia, em Goiás. Ele afirma que há três anos enfrenta custos elevados e preços baixos na venda do leite.
“Na minha região, a maioria dos meus vizinhos fecharam, não produzem mais leite. Tem produtores de leite que estão trabalhando para mim como empregados”, afirma.
“Eu não consigo resolver minhas questões junto ao banco. Estamos vendendo os animais de produção, nós estamos comendo a nossa produção e agora a gente começa a querer vender pedaços das nossas propriedades. Nós estamos sendo descapitalizados”, relata.
Segundo o Banco do Brasil, o aumento da inadimplência no agro está concentrado principalmente entre médios e grandes produtores de soja, milho e pecuária do Centro-Oeste.
De acordo com a instituição, muitos desses clientes mantiveram capacidade financeira e foram beneficiados por safras recordes em 2025 e 2026, mas optaram por adiar a regularização das dívidas, esperando uma renegociação mais favorável no futuro.
Ainda assim, o banco diz que 90% dos clientes do agronegócio continuam pagando suas obrigações em dia.
Clima e seguro rural dão prejuízo
Não bastasse os problemas de custos e baixo rendimento, diversas regiões produtoras do Brasil foram afetadas por secas, altas temperaturas e chuvas intensas, que provocaram quebras de safra, explica Pedro Loyola, coordenador executivo do Observatório de Seguro Rural, da Fundação Getúlio Vargas (FGV Agro).
Os prejuízos causados pelo clima são agravados pela baixa adesão ao seguro rural. Apenas cerca de 3% da área plantada no Brasil está segurada.
O pesquisador explica que, diferentemente de outros seguros, como os residenciais e de automóveis, o agrícola representa um risco elevado para as seguradoras, já que eventos climáticos podem afetar regiões inteiras ao mesmo tempo.
Por isso, o custo da cobertura também é mais alto para o produtor. Segundo Loyola, os subsídios do governo são importantes para ampliar o acesso ao seguro.
“É uma área muito pequena protegida no país. A gente tem o resultado nos últimos anos de um aumento da frequência desses problemas climáticos, de sua severidade, ou seja, do prejuízo financeiro como consequência da perda da produção [...], fazendo com que o custo do seguro fique um pouco maior”, afirma.
Em setembro, foi publicada no Diário Oficial da União a Lei nº 15.526/2026, que estabelece um novo marco regulatório para o seguro rural no país e regulamenta o Fundo de Catástrofes, voltado à cobertura de prejuízos causados por eventos climáticos.
A nova lei também determina que as despesas com a subvenção ao prêmio do seguro rural — apoio financeiro do governo para reduzir o valor pago pelos produtores na contratação do seguro — passem a ser obrigatórias.
Para a Confederação da Agricultura e Pecuária do Brasil (CNA), a medida ajuda a evitar o bloqueio de recursos e dá mais previsibilidade ao orçamento. Até então, os recursos destinados à subvenção do seguro rural não eram considerados uma despesa obrigatória e estavam sujeitos a cortes orçamentários.
“Como não tinha previsibilidade do recurso, o produtor não sabia se podia contratar seguro, se iria ter apoio do governo e com isso muitas vezes ficou sem proteção”, afirma Loyola.
Para o pesquisador, a falta de seguro também aumenta os riscos do crédito rural, já que os prejuízos climáticos podem comprometer diretamente a capacidade de pagamento dos produtores.
“O produtor é empurrado para buscar uma nova fonte de renda. E aí ele vai prestar serviço em outra propriedade, começa a desfazer de equipamentos, aplica menos tecnologia”, diz.
Em Crissiumal, no Rio Grande do Sul, o pecuarista e produtor de milho e trigo Gilmar Kappes afirma que sofre prejuízos com enchentes e estiagens desde 2019, o que compromete sua capacidade de gerar renda para pagar as dívidas. Ele diz que seus pedidos de renegociação junto ao banco foram negados.
“A gente quer pagar. A gente contrai as dívidas, porque a nossa indústria é a céu aberto. A gente compra o adubo, o fertilizante, a semente e larga no chão. E depende do tempo para ter lucro e a gente está já seis anos sem lucratividade”, afirma.
“A gente não vê mais uma luz no fim do túnel para continuar”, completa.
Produtores rurais do RS abandonam o campo depois de perderem tudo com chuvas
Dificuldade em negociar
A dificuldade de renegociar dívidas é um ponto em comum entre os produtores ouvidos pelo g1. Vendrusculo, por exemplo, afirma que, em 2024, apenas o Banco do Brasil aceitou negociar com ele. Sem um período de carência, porém, ele não conseguiu recuperar sua capacidade financeira e voltou a ficar inadimplente.
“A minha dívida hoje é de R$ 38 milhões. A minha produção, se eu conseguisse plantar, eu conseguiria tirar R$ 10 milhões de renda por ano, líquido. Mas como é que eu vou plantar se eu não tenho recurso para plantar e o banco me travou?”, afirma.
Os bancos chegaram a pedir o despejo do produtor, mas o caso foi levado à Justiça. O agricultor espera obter o adiamento dos pagamentos com base nas regras do Manual de Crédito Rural (MCR), que regulamenta as operações de crédito no setor.
Loyola, da FGV Agro, explica que o MCR prevê a possibilidade de prorrogação de dívidas em casos de quebra de safra causada por problemas climáticos, mas o pedido depende da análise do credor.
“Às vezes, o banco vai pedir uma garantia e o produtor não tem. Aí o banco oferece condições, que ele acaba não conseguindo se enquadrar”, afirma.
As operações renegociadas são classificada pelo Banco Central como "crédito problemático". Segundo os dados apresentados, essa categoria representa cerca de 23% da carteira de crédito rural.
Emiliano, da L.E.K. Consulting, também pontua que os bancos têm tido mais dificuldade para conceder novos empréstimos. Segundo ele, quando os recursos já emprestados não são pagos, as instituições financeiras enfrentam mais dificuldades para financiar novas operações.
“Esse dinheiro foi emprestado, ele precisa ser pago. Se ele não for pago, ele tem que ser reconhecido por alguém, que poderia ser a União. Mas ela não tem dinheiro para bancar isso, agora”, afirma.
Inadimplência do agro por linha de crédito no Banco do Brasil
Arte g1
Em resposta, o governo federal adotou algumas medidas para enfrentar o problema.
No dia 11 de novembro, o Senado aprovou a Medida Provisória 1.376/2026, que renegocia as dívidas rurais e prorroga o prazo para a contratação da linha de crédito para o pagamento das dívidas.
No ano passado, outra Medida Provisória foi publicada: a 1.314/2025. Ela possibilitou a renegociação de ao menos R$ 5,9 bilhões até novembro de 2025, beneficiando 4,9 mil clientes, segundo dados do Banco do Brasil.
De acordo com dados da Ministério do Desenvolvimento Agrário e Agricultura Familiar, o Desenrola Rural permitiu a renegociação de mais de R$ 23 bilhões entre o lançamento em fevereiro de 2025 e outubro de 2026, alcançando cerca de 500 mil agricultores.
Mas Vendrusculo, por exemplo, não conseguiu se enquadrar em nenhuma das duas medidas por ser um grande produtor.
Nem todas as dívidas podem ser renegociadas pela Medida Provisória. Entre os critérios exigidos, o produtor precisa comprovar perdas em pelo menos duas safras entre julho de 2020 e junho de 2025. E, mesmo nesses casos, a renegociação depende da aprovação do banco, que pode exigir um pagamento de entrada e garantias adicionais, além de estabelecer os prazos do acordo.
A presidente do Banco do Brasil, Tarciana Medeiros, afirmou na quinta-feira que todos os clientes elegíveis foram procurados para aderir às renegociações previstas nas Medidas Provisórias 1.314 e 1.376, mas apenas 15% dos inadimplentes aderiram à MP 1.376.
A dívida de Kappes, do Rio Grande do Sul, é com o Sicredi. Nas tentativas de renegociação, as taxas de juros oferecidas chegavam a 24% ao ano. Nessas condições, segundo o produtor, uma dívida de cerca de R$ 300 mil poderia chegar a R$ 980 mil ao final do contrato.
“Isso é inviável, não tem como nunca mais sair da dívida”, afirma o produtor.
Segundo ele, o banco já tentou tomar sua propriedade, mas a disputa também foi levada à Justiça.
Herrmann, produtor de leite do Rio Grande do Sul, é mais um que não conseguiu renegociar os débitos nem se enquadrar nas medidas do governo. Atualmente, sua dívida está em disputa judicial.
Segundo o produtor, o valor original do empréstimo foi de cerca de R$ 400 mil, mas a dívida já ultrapassa R$ 900 mil. Ele afirma que seriam necessários 20 anos para quitá-la.
“Eu paguei muita operação. O valor era muito maior, cheguei a adiantar para tentar reduzir juros e chegou em um certo momento em que fugiu do controle. Eu não consegui mais recursos para arcar”, afirma.
Além das dificuldades para renegociar dívidas, os produtores enfrentam restrições para obter novos financiamentos. Segundo Loyola, da FGV Agro, os bancos estão mais rigorosos na análise dos pedidos de crédito.
“Isso quer dizer que o banco analisa muito mais o risco, pede mais garantias. A gente viu também uma a oferta mais restritiva de crédito e uma maior seleção dos clientes. Isso é condizente com o período, quando você tem um aumento de inadimplência”, afirma.
Produtor de leite Marco Sérgio Xavier, de Cromínia, em Goiás, relata o p
Arquivo pessoal
O que pode ser feito?
Loyola afirma que o Brasil adota mais políticas emergenciais do que preventivas, embora estas últimas sejam mais adequadas para reduzir os riscos do setor.
Na avaliação dele, o Marco Regulatório do Seguro Rural é um primeiro passo para construir uma estrutura mais ampla de gestão dos riscos agropecuários, incluindo problemas climáticos e oscilações de preços.
O especialista explica que a lei abre espaço para novas regras que associem o crédito ao seguro rural, oferecendo benefícios aos produtores que contratarem a cobertura. A implementação, porém, ainda depende de como o Conselho Monetário Nacional vai considerar o impacto dos riscos climáticos sobre a inadimplência.
Para Emiliano, da L.E.K. Consulting, a situação só deve melhorar com o aumento das margens de lucro dos produtores, seja pela valorização das commodities ou pela redução dos custos de produção.
Ele também considera importante a queda da taxa básica de juros, a Selic. “O produtor está pagando juros todo ano. Se ele paga menos, dá mais fôlego e consegue ir recuperando”, afirma.
Para o especialista, a redução da inadimplência rural depende de uma combinação desses fatores. Emiliano acredita que essa recuperação deve ocorrer, ainda que de forma gradual, porque o setor é cíclico.
Para que a recuperação ocorra mais rapidamente, seria necessário também um clima favorável. Essa condição, porém, é incerta diante da previsão de El Niño, fenômeno que pode provocar secas em algumas regiões produtoras e chuvas mais intensas em outras.